Domain durchschnittsbürger.de kaufen?
Wir ziehen mit dem Projekt
durchschnittsbürger.de um.
Sind Sie am Kauf der Domain
durchschnittsbürger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain durchschnittsbürger.de kaufen?
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
Top-Angebote
Produkte zum Begriff Erträge:
-
Nichtehelichkeit als Normalität, Fachbücher von Karin Orth»Unehelichkeit« als Normalität in der Mitte des 19. Jahrhunderts: Eine mikrohistorische Studie über Familie und Sexualität. Ausserhalb der Ehe geborene Kinder stellen heute keine Besonderheit dar. Ganz anders vor 200 Jahren: Im frühen 19. Jahrhundert stieg die Rate der unehelichen Kinder von zuvor zwei bis vier Prozent auf nun über 20 Prozent an, lokal – etwa im Südwesten des Grossherzogtums Baden – sogar auf über 60 Prozent. Dieser enorme Anstieg wurde registriert, vielfach kommentiert und von bürgerlicher wie kirchlicher Seite häufig als bedrohlich empfunden. Karin Orth untersucht an zwei regionalen badischen Fallbeispielen und der Schweizer Metropole Basel die strukturellen Ursachen dieses Anstiegs und zeigt die Praktiken, Erfahrungen und Auswirkungen der »Illegitimität« auf: »Männerbekanntschaften« und der nichteheliche »Beyschlaf«, (verheimlichte) Schwangerschaft und Niederkunft, »Kindsaussetzung« und »Kindsmord« sowie das Gebären im Basler Bürgerspital. Im Zentrum stehen rund 400 ledige junge Frauen aus dem badischen Südwesten. Sie waren mehrheitlich in unterbäuerlichen Familien aufgewachsen, die in Baden »Unehelichkeit« als Normalität lebten, und transferierten dieses Muster der nichtehelichen Familiengründung nach Basel. An ihrem Beispiel wird der Mikrokosmos der »Unehelichkeit« exemplarisch analysiert.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalität und Subjektivierung, Fachbücher von Angela ReinWelche Bedeutungen haben Normalitätskonstruktionen von Care Leaver*innen aus biographischer Perspektive? Wie wird in der stationären Jugendhilfe Biographie konstruiert? Welches widerständige Potenzial entwickeln die jungen Erwachsenen und welche Rolle spielen hierbei Differenz- und Machtverhältnisse? Auf der Basis von biographischen Erzählungen gibt Angela Rein Einsichten in Subjektivierungsprozesse in der stationären Jugendhilfe. Ihre adressat*innenbezogene und subjektivierungstheoretisch inspirierte Studie leistet damit einen zentralen Beitrag zu bislang wenig beachteten Aspekten der Care-Leaver*innen-Forschung.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
Top-Angebote
Produkte zum Begriff Erträge:
-
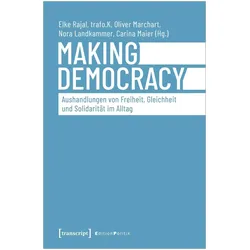
Making Democracy - Aushandlungen von Freiheit, Gleichheit und Solidarität im Alltag, Fachbücher von Oliver Marchart, Elke Rajal, Nora LandkammerDemokratie wird auch im Alltag gemacht: in der Verteidigung oder Aufgabe persönlicher Freiheiten, im Zulassen von oder Aufbegehren gegen Ungerechtigkeiten, in Gesten des Sich-Einsetzens für andere. Doch wie werden Gleichheit, Freiheit und Solidarität dabei konkret verhandelt? Dieser Frage nehmen sich die Beiträger*innen des Bandes - ausgehend von dem gemeinsam mit Schüler*innen durchgeführten Forschungsprojekt "Making Democracy" - anhand von Praxisbeispielen aus Demokratietheorie, Pädagogik und Kunstvermittlung an. Sie geben einen multiperspektivischen Einblick in Methoden, theoretische Zugänge und die Komplexität von Projekten, die demokratische Aushandlungsräume im Bildungs- und Kunstkontext schaffen und verstehen wollen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
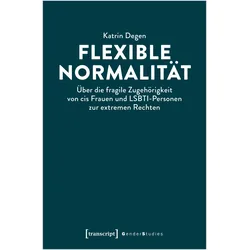
Flexible Normalität, Fachbücher von Katrin DegenWer definiert, was normal ist? Die (extreme) Rechte und ihr Verhältnis zur Normalität sind komplex: Auf den ersten Blick erscheint Normalität als inhärente Eigenschaft, die für ein gutes Leben oder eine gesunde Nation unverzichtbar ist. Was aber, wenn das Abnormale Teil des rechten Kollektivs ist? Katrin Degen rekonstruiert einen solchen diskursiven Aushandlungsprozess anhand nicht-heteronormativer Akteurinnen und Akteure im rechten Kontext und zeigt, dass diese ihre politische Aktivität nicht als Widerspruch beschreiben. Stattdessen passt sich die (extreme) Rechte auf ihre eigene Weise aktuellen Begebenheiten an - was bei der Entwicklung von Interventionen berücksichtigt werden sollte.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Abschreibungen Erträge?
Nein, Abschreibungen sind keine Erträge, sondern vielmehr Aufwendungen, die in der Buchhaltung dazu dienen, den Wert von Vermögensgegenständen über ihre Nutzungsdauer hinweg zu verteilen. Durch Abschreibungen wird der tatsächliche Werteverzehr von Anlagevermögen berücksichtigt und die Buchwerte entsprechend angepasst. Erträge hingegen sind Einnahmen, die aus dem Verkauf von Waren oder Dienstleistungen resultieren und das Unternehmensergebnis positiv beeinflussen. Abschreibungen mindern hingegen das Unternehmensergebnis, da sie als Kosten verbucht werden. **
-
Was sind Erträge Beispiele?
Erträge sind Einnahmen, die ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Beispiele für Erträge sind der Umsatz aus dem Verkauf von Produkten, Mieteinnahmen aus vermieteten Immobilien, Zinseinnahmen aus Anlagen oder Lizenzgebühren für die Nutzung geistigen Eigentums. Erträge können auch aus Provisionen, Gebühren oder Subventionen resultieren. Kurz gesagt, alles, was einem Unternehmen Einnahmen bringt, kann als Ertrag betrachtet werden. **
-
Sind thesaurierte Erträge steuerpflichtig?
Sind thesaurierte Erträge steuerpflichtig? Thesaurierte Erträge sind Gewinne, die von einer Kapitalgesellschaft einbehalten und nicht an die Aktionäre ausgeschüttet werden. In den meisten Ländern sind thesaurierte Erträge steuerpflichtig, da sie als Einkommen der Gesellschaft betrachtet werden. Die Steuerpflicht kann jedoch je nach Land und Steuergesetzgebung variieren. Es ist wichtig, sich über die steuerlichen Bestimmungen in dem jeweiligen Land zu informieren, um mögliche Steuerverpflichtungen zu kennen. In einigen Fällen können thesaurierte Erträge zu einem späteren Zeitpunkt besteuert werden, wenn sie ausgeschüttet oder anderweitig realisiert werden. **
-
Sind Einnahmen immer Erträge?
Nein, Einnahmen sind nicht immer Erträge. Einnahmen beziehen sich auf jegliche Geldbeträge, die in ein Unternehmen fließen, unabhhängig davon, ob sie aus dem Verkauf von Waren oder Dienstleistungen stammen. Erträge hingegen sind die Einnahmen, die durch den Verkauf von Waren oder Dienstleistungen erzielt werden, abzüglich der damit verbundenen Kosten. Daher sind Erträge eine spezifische Art von Einnahmen, die den Gewinn eines Unternehmens darstellen. Es ist also möglich, dass Einnahmen auch andere Einnahmequellen wie Zinserträge oder Investitionen umfassen, die nicht unbedingt als Erträge betrachtet werden. **
Ähnliche Suchbegriffe für Erträge
-
Nichtehelichkeit als Normalität, Fachbücher von Karin Orth»Unehelichkeit« als Normalität in der Mitte des 19. Jahrhunderts: Eine mikrohistorische Studie über Familie und Sexualität. Ausserhalb der Ehe geborene Kinder stellen heute keine Besonderheit dar. Ganz anders vor 200 Jahren: Im frühen 19. Jahrhundert stieg die Rate der unehelichen Kinder von zuvor zwei bis vier Prozent auf nun über 20 Prozent an, lokal – etwa im Südwesten des Grossherzogtums Baden – sogar auf über 60 Prozent. Dieser enorme Anstieg wurde registriert, vielfach kommentiert und von bürgerlicher wie kirchlicher Seite häufig als bedrohlich empfunden. Karin Orth untersucht an zwei regionalen badischen Fallbeispielen und der Schweizer Metropole Basel die strukturellen Ursachen dieses Anstiegs und zeigt die Praktiken, Erfahrungen und Auswirkungen der »Illegitimität« auf: »Männerbekanntschaften« und der nichteheliche »Beyschlaf«, (verheimlichte) Schwangerschaft und Niederkunft, »Kindsaussetzung« und »Kindsmord« sowie das Gebären im Basler Bürgerspital. Im Zentrum stehen rund 400 ledige junge Frauen aus dem badischen Südwesten. Sie waren mehrheitlich in unterbäuerlichen Familien aufgewachsen, die in Baden »Unehelichkeit« als Normalität lebten, und transferierten dieses Muster der nichtehelichen Familiengründung nach Basel. An ihrem Beispiel wird der Mikrokosmos der »Unehelichkeit« exemplarisch analysiert.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalität und Subjektivierung, Fachbücher von Angela ReinWelche Bedeutungen haben Normalitätskonstruktionen von Care Leaver*innen aus biographischer Perspektive? Wie wird in der stationären Jugendhilfe Biographie konstruiert? Welches widerständige Potenzial entwickeln die jungen Erwachsenen und welche Rolle spielen hierbei Differenz- und Machtverhältnisse? Auf der Basis von biographischen Erzählungen gibt Angela Rein Einsichten in Subjektivierungsprozesse in der stationären Jugendhilfe. Ihre adressat*innenbezogene und subjektivierungstheoretisch inspirierte Studie leistet damit einen zentralen Beitrag zu bislang wenig beachteten Aspekten der Care-Leaver*innen-Forschung.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabu oder Normalität?, Fachbücher von Ursula Pixa-KettnerIn den letzten 20 Jahren wurde viel über die Integration behinderter Menschen und die Normalisierung ihrer Lebensverhältnisse diskutiert, und manches hat sich auch verändert. Viel selbstverständlicher als früher gehen behinderte Menschen Partnerschaften ein, und natürlich wünschen sich einige von ihnen auch Kinder. Aber wenn eine geistig behinderte Frau schwanger wird und das Kind bekommen will, reagiert ihre Umgebung meist nach wie vor mit Ablehnung oder Panik. Noch immer sind Vorurteile über Eltern mit geistiger Behinderung weit verbreitet. Dabei kann mittlerweile als international gesicherte Erkenntnis gelten, dass es keinen einfachen, linearen Zusammenhang zwischen elterlichen Kompetenzen und intellektuellen Fähigkeiten gibt. Ähnlich unumstritten ist, dass die meisten der geistig behinderten Eltern Unterstützung bei der Bewältigung ihres Alltags mit den Kindern benötigen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freiheit - ohne Gleichheit?, Sachbücher von Helmut BockSeit 1789 ereigneten sich in Europa politische und soziale Revolutionen, die den Gang der Weltgeschichte nachhaltig beeinflussten. Die bürgerlichen Revolutionen sind durch illustre Begriffe wie die "Grosse", die "Schöne", die "Friedliche" bezeichnet, auf diese Weise jedoch hinsichtlich ihrer widerspruchsvollen, gar fragwürdigen Inhalte und Resultate kaum kritisch beurteilt. Indes werden Versuche der arbeitenden Klassen, gerechte Lebensverhältnisse durch gesellschaftliche Alternativen, notfalls auch soziale Empörung zu gewinnen, von Staatsinstitutionen und Medien als "hässlich" und "verbrecherisch" abgeurteilt - oder in totale Vergessenheit verbannt. Das ist typisch für Besitzbürgerlichkeit in Politik und Geschichtsdenken. Lösungen und Versprechen, die anfangs Millionen von Europäern in die Kämpfe und die Umwälzungen hineinrissen, sind nach zwei Jahrhunderten für Milliarden von Erdbewohnern noch immer nicht eingelöst. So war "Liberté! Egalité! Fraternité!" verheissungsvoller Dreiklang der Grossen Französischen Revolution Prälude für ein erhofftes Wohlergehen aller Menschen und Völker. Im Weltverständnis von heute mit einer Ernüchterung vom misslichen Vorspiel der "Moderne" verkleinert, kostet es Mühe, "Freiheit! Gleichheit! Brüderlichkeit!" zumindest als ein utopisches Richtzeichen am dunklen Himmel der United Nations zu erkennen.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind zahlungswirksame Erträge?
Zahlungswirksame Erträge sind Einnahmen, die direkt in Form von Zahlungsmitteln wie Bargeld oder Banküberweisungen eingehen. Im Gegensatz zu nicht-zahlungswirksamen Erträgen, die sich nur auf dem Papier in Form von Forderungen oder Buchungen zeigen, haben zahlungswirksame Erträge einen direkten Einfluss auf die Liquidität eines Unternehmens. Beispiele für zahlungswirksame Erträge sind Einnahmen aus dem Verkauf von Waren oder Dienstleistungen, Zinseinnahmen oder Dividenden. Unternehmen müssen darauf achten, dass sie genügend zahlungswirksame Erträge generieren, um ihre laufenden Ausgaben und Investitionen zu decken. **
-
Was sind neutrale Erträge Beispiele?
Was sind neutrale Erträge Beispiele? Neutrale Erträge sind Einnahmen, die weder zu Gewinnen noch zu Verlusten führen, sondern lediglich die Kosten decken. Beispiele für neutrale Erträge sind Mieteinnahmen, Zinseinnahmen aus Spareinlagen oder Lizenzgebühren. Diese Einnahmen tragen dazu bei, die laufenden Kosten eines Unternehmens zu decken, ohne einen direkten Einfluss auf den Gewinn zu haben. Sie sind wichtig für die finanzielle Stabilität und den langfristigen Erfolg eines Unternehmens. **
-
Warum sind Zinserträge neutrale Erträge?
Zinserträge gelten als neutrale Erträge, da sie unabhängig von der eigentlichen Geschäftstätigkeit eines Unternehmens sind. Sie entstehen aus dem reinen Besitz von Kapital, beispielsweise durch Zinseinnahmen aus Spareinlagen oder Anleihen. Im Gegensatz zu operativen Erträgen, die direkt mit den Geschäftsaktivitäten eines Unternehmens zusammenhängen, sind Zinserträge daher nicht von der Leistungsfähigkeit oder Effizienz des Unternehmens abhängig. Sie werden oft als passives Einkommen betrachtet, da sie durch den bloßen Besitz von Kapital generiert werden. Warum sind Zinserträge neutrale Erträge? **
-
Wann bucht man periodenfremde Erträge?
Periodenfremde Erträge werden dann gebucht, wenn sie nicht in direktem Zusammenhang mit der laufenden Geschäftstätigkeit stehen, sondern außerordentlicher Natur sind. Dies kann beispielsweise der Fall sein, wenn ein Unternehmen einen außergewöhnlichen Gewinn aus dem Verkauf von Anlagevermögen erzielt. Diese Erträge werden in der Gewinn- und Verlustrechnung separat ausgewiesen, um die Transparenz der finanziellen Situation des Unternehmens zu gewährleisten. Es ist wichtig, periodenfremde Erträge klar zu kennzeichnen, um sicherzustellen, dass sie nicht fälschlicherweise als regelmäßige Einnahmen interpretiert werden. Unternehmen sollten darauf achten, dass periodenfremde Erträge ordnungsgemäß dokumentiert und nach den geltenden Rechnungslegungsvorschriften verbucht werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.