Domain durchschnittsbürger.de kaufen?
Wir ziehen mit dem Projekt
durchschnittsbürger.de um.
Sind Sie am Kauf der Domain
durchschnittsbürger.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain durchschnittsbürger.de kaufen?
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
Ähnliche Suchbegriffe für Zahllast
Top-Angebote
Produkte zum Begriff Zahllast:
-
Nichtehelichkeit als Normalität, Fachbücher von Karin Orth»Unehelichkeit« als Normalität in der Mitte des 19. Jahrhunderts: Eine mikrohistorische Studie über Familie und Sexualität. Ausserhalb der Ehe geborene Kinder stellen heute keine Besonderheit dar. Ganz anders vor 200 Jahren: Im frühen 19. Jahrhundert stieg die Rate der unehelichen Kinder von zuvor zwei bis vier Prozent auf nun über 20 Prozent an, lokal – etwa im Südwesten des Grossherzogtums Baden – sogar auf über 60 Prozent. Dieser enorme Anstieg wurde registriert, vielfach kommentiert und von bürgerlicher wie kirchlicher Seite häufig als bedrohlich empfunden. Karin Orth untersucht an zwei regionalen badischen Fallbeispielen und der Schweizer Metropole Basel die strukturellen Ursachen dieses Anstiegs und zeigt die Praktiken, Erfahrungen und Auswirkungen der »Illegitimität« auf: »Männerbekanntschaften« und der nichteheliche »Beyschlaf«, (verheimlichte) Schwangerschaft und Niederkunft, »Kindsaussetzung« und »Kindsmord« sowie das Gebären im Basler Bürgerspital. Im Zentrum stehen rund 400 ledige junge Frauen aus dem badischen Südwesten. Sie waren mehrheitlich in unterbäuerlichen Familien aufgewachsen, die in Baden »Unehelichkeit« als Normalität lebten, und transferierten dieses Muster der nichtehelichen Familiengründung nach Basel. An ihrem Beispiel wird der Mikrokosmos der »Unehelichkeit« exemplarisch analysiert.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalität und Subjektivierung, Fachbücher von Angela ReinWelche Bedeutungen haben Normalitätskonstruktionen von Care Leaver*innen aus biographischer Perspektive? Wie wird in der stationären Jugendhilfe Biographie konstruiert? Welches widerständige Potenzial entwickeln die jungen Erwachsenen und welche Rolle spielen hierbei Differenz- und Machtverhältnisse? Auf der Basis von biographischen Erzählungen gibt Angela Rein Einsichten in Subjektivierungsprozesse in der stationären Jugendhilfe. Ihre adressat*innenbezogene und subjektivierungstheoretisch inspirierte Studie leistet damit einen zentralen Beitrag zu bislang wenig beachteten Aspekten der Care-Leaver*innen-Forschung.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
Top-Angebote
Produkte zum Begriff Zahllast:
-
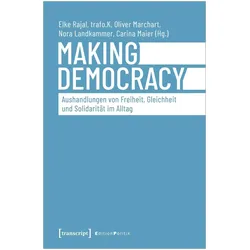
Making Democracy - Aushandlungen von Freiheit, Gleichheit und Solidarität im Alltag, Fachbücher von Oliver Marchart, Elke Rajal, Nora LandkammerDemokratie wird auch im Alltag gemacht: in der Verteidigung oder Aufgabe persönlicher Freiheiten, im Zulassen von oder Aufbegehren gegen Ungerechtigkeiten, in Gesten des Sich-Einsetzens für andere. Doch wie werden Gleichheit, Freiheit und Solidarität dabei konkret verhandelt? Dieser Frage nehmen sich die Beiträger*innen des Bandes - ausgehend von dem gemeinsam mit Schüler*innen durchgeführten Forschungsprojekt "Making Democracy" - anhand von Praxisbeispielen aus Demokratietheorie, Pädagogik und Kunstvermittlung an. Sie geben einen multiperspektivischen Einblick in Methoden, theoretische Zugänge und die Komplexität von Projekten, die demokratische Aushandlungsräume im Bildungs- und Kunstkontext schaffen und verstehen wollen.29,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
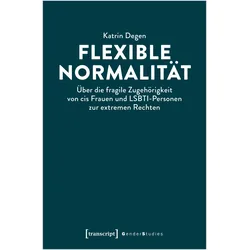
Flexible Normalität, Fachbücher von Katrin DegenWer definiert, was normal ist? Die (extreme) Rechte und ihr Verhältnis zur Normalität sind komplex: Auf den ersten Blick erscheint Normalität als inhärente Eigenschaft, die für ein gutes Leben oder eine gesunde Nation unverzichtbar ist. Was aber, wenn das Abnormale Teil des rechten Kollektivs ist? Katrin Degen rekonstruiert einen solchen diskursiven Aushandlungsprozess anhand nicht-heteronormativer Akteurinnen und Akteure im rechten Kontext und zeigt, dass diese ihre politische Aktivität nicht als Widerspruch beschreiben. Stattdessen passt sich die (extreme) Rechte auf ihre eigene Weise aktuellen Begebenheiten an - was bei der Entwicklung von Interventionen berücksichtigt werden sollte.49,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der zahllast?
Der Begriff "Zahllast" bezieht sich auf die Steuerschuld einer Person oder eines Unternehmens gegenüber dem Finanzamt. Es handelt sich um den Betrag, den man an das Finanzamt zahlen muss, um seine Steuerschuld zu begleichen. Die Zahllast ergibt sich aus der Berechnung der Steuern, die auf Einkommen, Gewinne oder andere steuerpflichtige Einnahmen anfallen. Sie ist somit ein wichtiger Bestandteil der Steuererklärung und muss fristgerecht beglichen werden, um eventuelle Sanktionen zu vermeiden. In vielen Ländern gibt es verschiedene Regelungen und Fristen zur Berechnung und Zahlung der Zahllast. **
-
Was bedeutet Umsatzsteuer zahllast?
"Was bedeutet Umsatzsteuer zahllast?" bezieht sich auf die Verpflichtung eines Unternehmens, die Umsatzsteuer, die es auf seine Produkte oder Dienstleistungen erhebt, an das Finanzamt abzuführen. Die Umsatzsteuer zahllast entsteht, wenn die Summe der Umsatzsteuer, die das Unternehmen von seinen Kunden eingenommen hat, höher ist als die Umsatzsteuer, die es selbst von seinen Lieferanten gezahlt hat. In diesem Fall muss das Unternehmen die Differenz an das Finanzamt abführen. Die Umsatzsteuer zahllast ist somit ein wichtiger Aspekt der Buchhaltung und Steuererklärung eines Unternehmens. **
-
Was ist die zahllast?
Die Zahllast ist der Betrag, den eine Person oder ein Unternehmen an Steuern oder anderen finanziellen Verpflichtungen zu einem bestimmten Zeitpunkt schuldet. Sie ergibt sich aus Einkommensteuern, Umsatzsteuern, Sozialversicherungsbeiträgen und anderen Abgaben, die an den Staat oder andere Institutionen gezahlt werden müssen. Die Zahllast kann je nach Einkommenshöhe, Steuersatz und anderen Faktoren variieren. Es ist wichtig, die Zahllast korrekt zu berechnen und fristgerecht zu begleichen, um rechtliche Konsequenzen zu vermeiden. Unternehmen müssen ihre Zahllast regelmäßig überwachen und sicherstellen, dass sie ausreichend liquide Mittel haben, um ihre Verpflichtungen zu erfüllen. **
-
Was ist eine zahllast Rechnungswesen?
Eine Zahllast im Rechnungswesen bezieht sich auf die Verbindlichkeiten eines Unternehmens gegenüber Lieferanten oder anderen Gläubigern. Es handelt sich um offene Rechnungsbeträge, die noch nicht beglichen wurden. Die Zahllast wird in der Bilanz als Verbindlichkeit ausgewiesen und ist somit ein wichtiger Bestandteil der finanziellen Gesamtsituation eines Unternehmens. Die genaue Höhe der Zahllast kann durch regelmäßige Buchführung und Kontrolle der offenen Posten ermittelt werden. Eine genaue Kenntnis der Zahllast ist entscheidend für die Liquiditätsplanung und das Cashflow-Management eines Unternehmens. **
Ähnliche Suchbegriffe für Zahllast
-
Nichtehelichkeit als Normalität, Fachbücher von Karin Orth»Unehelichkeit« als Normalität in der Mitte des 19. Jahrhunderts: Eine mikrohistorische Studie über Familie und Sexualität. Ausserhalb der Ehe geborene Kinder stellen heute keine Besonderheit dar. Ganz anders vor 200 Jahren: Im frühen 19. Jahrhundert stieg die Rate der unehelichen Kinder von zuvor zwei bis vier Prozent auf nun über 20 Prozent an, lokal – etwa im Südwesten des Grossherzogtums Baden – sogar auf über 60 Prozent. Dieser enorme Anstieg wurde registriert, vielfach kommentiert und von bürgerlicher wie kirchlicher Seite häufig als bedrohlich empfunden. Karin Orth untersucht an zwei regionalen badischen Fallbeispielen und der Schweizer Metropole Basel die strukturellen Ursachen dieses Anstiegs und zeigt die Praktiken, Erfahrungen und Auswirkungen der »Illegitimität« auf: »Männerbekanntschaften« und der nichteheliche »Beyschlaf«, (verheimlichte) Schwangerschaft und Niederkunft, »Kindsaussetzung« und »Kindsmord« sowie das Gebären im Basler Bürgerspital. Im Zentrum stehen rund 400 ledige junge Frauen aus dem badischen Südwesten. Sie waren mehrheitlich in unterbäuerlichen Familien aufgewachsen, die in Baden »Unehelichkeit« als Normalität lebten, und transferierten dieses Muster der nichtehelichen Familiengründung nach Basel. An ihrem Beispiel wird der Mikrokosmos der »Unehelichkeit« exemplarisch analysiert.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Normalität und Subjektivierung, Fachbücher von Angela ReinWelche Bedeutungen haben Normalitätskonstruktionen von Care Leaver*innen aus biographischer Perspektive? Wie wird in der stationären Jugendhilfe Biographie konstruiert? Welches widerständige Potenzial entwickeln die jungen Erwachsenen und welche Rolle spielen hierbei Differenz- und Machtverhältnisse? Auf der Basis von biographischen Erzählungen gibt Angela Rein Einsichten in Subjektivierungsprozesse in der stationären Jugendhilfe. Ihre adressat*innenbezogene und subjektivierungstheoretisch inspirierte Studie leistet damit einen zentralen Beitrag zu bislang wenig beachteten Aspekten der Care-Leaver*innen-Forschung.45,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tabu oder Normalität?, Fachbücher von Ursula Pixa-KettnerIn den letzten 20 Jahren wurde viel über die Integration behinderter Menschen und die Normalisierung ihrer Lebensverhältnisse diskutiert, und manches hat sich auch verändert. Viel selbstverständlicher als früher gehen behinderte Menschen Partnerschaften ein, und natürlich wünschen sich einige von ihnen auch Kinder. Aber wenn eine geistig behinderte Frau schwanger wird und das Kind bekommen will, reagiert ihre Umgebung meist nach wie vor mit Ablehnung oder Panik. Noch immer sind Vorurteile über Eltern mit geistiger Behinderung weit verbreitet. Dabei kann mittlerweile als international gesicherte Erkenntnis gelten, dass es keinen einfachen, linearen Zusammenhang zwischen elterlichen Kompetenzen und intellektuellen Fähigkeiten gibt. Ähnlich unumstritten ist, dass die meisten der geistig behinderten Eltern Unterstützung bei der Bewältigung ihres Alltags mit den Kindern benötigen.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Freiheit - ohne Gleichheit?, Sachbücher von Helmut BockSeit 1789 ereigneten sich in Europa politische und soziale Revolutionen, die den Gang der Weltgeschichte nachhaltig beeinflussten. Die bürgerlichen Revolutionen sind durch illustre Begriffe wie die "Grosse", die "Schöne", die "Friedliche" bezeichnet, auf diese Weise jedoch hinsichtlich ihrer widerspruchsvollen, gar fragwürdigen Inhalte und Resultate kaum kritisch beurteilt. Indes werden Versuche der arbeitenden Klassen, gerechte Lebensverhältnisse durch gesellschaftliche Alternativen, notfalls auch soziale Empörung zu gewinnen, von Staatsinstitutionen und Medien als "hässlich" und "verbrecherisch" abgeurteilt - oder in totale Vergessenheit verbannt. Das ist typisch für Besitzbürgerlichkeit in Politik und Geschichtsdenken. Lösungen und Versprechen, die anfangs Millionen von Europäern in die Kämpfe und die Umwälzungen hineinrissen, sind nach zwei Jahrhunderten für Milliarden von Erdbewohnern noch immer nicht eingelöst. So war "Liberté! Egalité! Fraternité!" verheissungsvoller Dreiklang der Grossen Französischen Revolution Prälude für ein erhofftes Wohlergehen aller Menschen und Völker. Im Weltverständnis von heute mit einer Ernüchterung vom misslichen Vorspiel der "Moderne" verkleinert, kostet es Mühe, "Freiheit! Gleichheit! Brüderlichkeit!" zumindest als ein utopisches Richtzeichen am dunklen Himmel der United Nations zu erkennen.32,56 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann wird die zahllast ermittelt?
Die Zahllast wird in der Regel am Ende des Geschäftsjahres ermittelt, wenn alle Einnahmen und Ausgaben des Unternehmens berücksichtigt wurden. Dabei werden alle steuerlich relevanten Beträge wie Umsatzsteuer, Gewerbesteuer und Einkommensteuer einbezogen. Die genaue Berechnung erfolgt anhand der steuerlichen Vorschriften und kann je nach Unternehmensform und -aktivitäten variieren. Es ist wichtig, die Zahllast rechtzeitig zu ermitteln, um eventuelle Steuernachzahlungen oder -erstattungen korrekt zu planen und zu berücksichtigen. Unternehmen sollten daher regelmäßig ihre Finanzdaten überprüfen und gegebenenfalls Anpassungen vornehmen, um unerwartete Steuerbelastungen zu vermeiden. **
-
Wie berechnet sich die zahllast?
Die Zahllast berechnet sich in der Regel aus dem zu versteuernden Einkommen einer Person oder eines Unternehmens. Dazu werden alle Einnahmen wie beispienlsweise Gehälter, Mieteinnahmen oder Gewinne aus Selbstständigkeit zusammengezählt und von diesen werden dann alle abzugsfähigen Ausgaben wie Werbungskosten, Sonderausgaben oder Betriebsausgaben abgezogen. Das Ergebnis ist das zu versteuernde Einkommen. Anhand dieses Betrags wird dann der Steuersatz ermittelt, der auf das Einkommen angewendet wird, um die Zahllast zu berechnen. Es gibt verschiedene Steuerarten wie Einkommensteuer, Körperschaftsteuer oder Umsatzsteuer, die jeweils unterschiedlich berechnet werden. **
-
Wann spricht man von zahllast?
Man spricht von Zahllast, wenn ein Unternehmen oder eine Person Steuern zahlen muss, die aufgrund von Einkommen, Gewinnen oder anderen steuerpflichtigen Ereignissen fällig sind. Die Zahllast ergibt sich aus der Differenz zwischen der Steuerschuld und den bereits geleisteten Steuervorauszahlungen oder -abzügen. Sie wird in der Regel am Ende des Steuerjahres berechnet und muss bis zum Fälligkeitstermin beglichen werden. Die Höhe der Zahllast hängt von verschiedenen Faktoren wie Einkommenshöhe, Steuersatz und steuerlichen Abzügen ab. **
-
Wie bucht man die zahllast?
Um die Zahllast zu buchen, müssen zunächst alle relevanten Informationen über die zu zahlende Summe und den entsprechenden Geschäftsvorfall vorliegen. Anschließend wird die Zahllast in der Buchhaltung erfasst, indem ein entsprechender Buchungssatz erstellt wird. Dieser Buchungssatz wird dann in das Buchhaltungssystem eingetragen und die Zahllast wird somit verbucht. Es ist wichtig, dass alle Buchungen ordnungsgemäß dokumentiert und nachvollziehbar sind, um die Transparenz und Genauigkeit der Buchhaltung zu gewährleisten. Abschließend sollten die Buchungen regelmäßig überprüft und bei Bedarf korrigiert werden, um eventuelle Fehler zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.